德国以其对动物福利的高度重视而著称,在这里宠物不仅仅是动物,而是被珍视的家庭成员,享有重要的社会地位和健全的法律保护。这种深厚的情感联系可追溯到 17 与 18 世纪,从精英阶层的地位象征逐步演变为被广泛接受的生活方式。
这种文化基础在立法上得到了有力支撑。德国《动物福利法》明确规定了人类对“同类生灵”健康与福祉的责任,建立了全面的动物保护框架。法律与伦理的双重承诺确保德国的流浪动物数量极少。即便是纯种犬的繁育和饲养,也须遵循严格的伦理标准。
德国宠物市场概况
作为欧洲宠物行业的领导者,德国市场在总体消费方面表现出显著的韧性,尽管宠物拥有率有所小幅波动。
2025 年市场趋势:在成熟市场中挖掘价值
在 2025 年,德国宠物市场保持了约 6.99 billion euros(around $8 billion USD)的强劲总收入,与前一年持平,并显著高于疫情前水平。
| 市场细分 | 2025 Revenue | 同比趋势 | 主要增长驱动因素 |
| 宠物食品 | 4.3 Billion Euros | +1.3% | 高端化和功能性产品的需求 |
| 宠物用品配件 | 1.1 Billion Euros | -0.6% | 经济波动导致非必需品购买延后 |
| 猫食品 市场 | 2.3 Billion Euros | +3.5% | 干粮和零食子类别的爆发式增长 |
| 犬粮市场 | 1.8 Billion Euros | -0.7% | 湿粮需求放缓,零食持续增长 |
德国宠物饲养文化
德国的宠物饲养文化深植于对生命的尊重。这种文化超越了情感陪伴,建立在法律与伦理原则之上的社会契约。
宠物在德国享有高度的社会融入。常见场景包括宠物陪同主人出入餐厅、商店和公共交通工具,这清晰地表明德国具备高度发达的“宠物友好”社会环境。
在德国,猫尤为受欢迎,这既与偏好有关,也受国家法规与养宠成本的影响。例如,狗主在德国需缴纳年度宠物税(例如柏林约 120 euros/年),并被要求持有高额的第三方责任保险以覆盖宠物可能造成的损害。在一些联邦州(例如 北莱茵-威斯特法伦州、下萨克森州),狗主甚至必须获取官方的“犬只驾驶执照”(包含理论与实践考核),以在成为合法饲主之前证明他们的训练与饲养能力。
德国宠物主人人口统计与市场演变
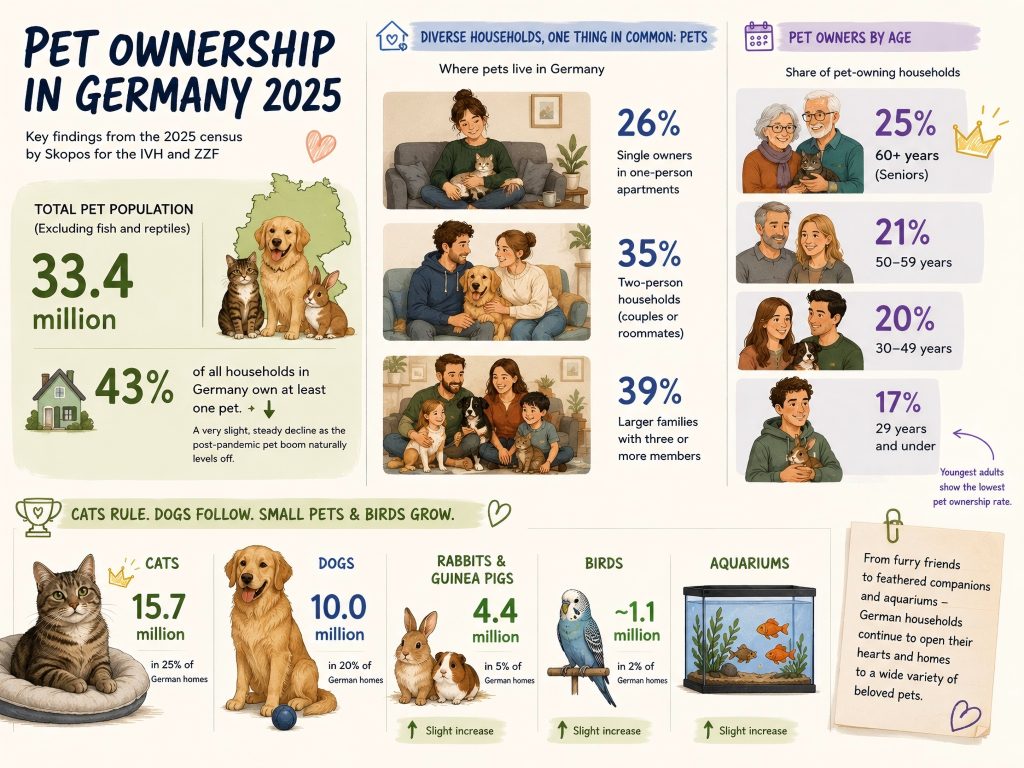
根据 Skopos 为 IVH 与 ZZF 收集的最新 2025 年人口普查数据,德国的宠物总数(不包括鱼类与爬行动物)约为 33.4 million。当前约有 43% of all households 的德国家庭拥有至少一只宠物,标志着在后疫情宠物热潮自然回落的过程中出现了非常轻微且稳定的下降。
德国的宠物主人来自各行各业,家庭结构极为多样:
- 26% 的宠物与单身主人同住在一人公寓中。
- 35% 属于两人家庭(如夫妇或室友)。
- 39% 居住在三人及以上的大家庭中。
按年龄划分,60 岁及以上的老年人占宠物拥有比例最大,为 25%。50–59 岁群体紧随其后占 21%,而 29 岁及以下的年轻成人宠物拥有率最低,仅为 17%。
猫在德国家庭中仍处于不可撼动的统治地位。2025 年约有 15.7 million cats 分布在四分之一(25%)的德国家庭中。犬只稳居第二,数量约为 10 million,覆盖约 20% 的家庭。与此同时,小型宠物如兔子和豚鼠出现小幅回升,增至约 4.4 million(占约 5% 的家庭),而观赏鸟类与鱼缸也呈现小幅稳定增长。
电子商务渠道与零售发展
进入 2026 年,线上购物占德国宠物市场约 21% 至 22%(约 1.5 billion euros)。虽然实体门店仍占主导,但电商正以稳定速度增长。市场由强势组合引领:Fressnapf(实体零售之王)与 Zooplus(线上巨头),推动了向“全渠道”购物的主要趋势——消费者轻松在线上与线下之间切换购买。
- 在线渠道(2025 数据): 电子商务已成为重要力量。根据德国电子商务协会(bevh),宠物用品在 2025 年成为 电商表现第三强的品类,即使在疲软的经济环境下仍实现了 5% 的增长。事实上,bevh 指出德国用于宠物的每 4 欧元中就有约 1 欧元发生在线上。Zooplus 仍然是纯线上购物的领导者,而 Fressnapf 已成功将其数字商店与超过 1,900 家实体门店融合。当德国消费者在线购物时,约 30% 的支出用于配件与玩具,其余 70% 用于宠物食品。有趣的是,7% 的宠物主人仅在线购买食品,11% 仅在线购买用品,但对大多数人来说,多渠道购物已成为新常态。
- 线下零售: 实体店仍然占据市场主导地位,2025 年拉动了约 5.3 billion euros 的销售额。像 Fressnapf 和 Tiermax 这样的连锁店在消费者希望亲身体验的品类中占据优势——例如测试猫砂、购买智能设备、获取美容建议和即时取货。日常宠物食品中超过 60% 实际上是在本地超市与药妆店的日常购物中购买的。
- 当前趋势: 在线购物稳步上升,但专业的线下宠物店并未萎缩——事实上,仍有 33% 的宠物主人坚持只在实体店购买其装备。便利选项如“线上下单线下取货(Click & Collect)”、订阅配送和社交媒体购物正在快速普及。高科技和环保产品尤其依赖线上研究与线下体验的结合。
- 关键驱动因素: 随着单身人口增加与人口老龄化,我们看到一波“宠物人性化”的浪潮——将猫狗视为完整的家庭成员。这推动了专用产品的支出增长。高毛利的功能性食品(如湿粮或处方粮)在线下门店表现最佳,而科技类设备与高价环保产品在线上平台(如 Zooplus 或 Amazon)表现极好。然而,高昂的运输成本和退货率仍然拖慢了体积大且单价低商品的线上增长。
市场结构: 市场明显分为两类角色:实体店基于信任与面对面服务建立优势,而线上平台则作为效率与创新的试验场。专家预测到 2026 年线上市场份额将超过 25%,尽管 Fressnapf 通过将实体店作为小型仓库并推动自有品牌的智慧布局,仍让纯线上平台保持压力。
德国宠物产品销售细分
1.Pet Food:以 2025 年约 4.3 billion euros 的年销售额主导市场。品类结构:主粮(干粮与湿粮)为主要部分,高附加值零食(如洁齿咀嚼、冻干)显示出最快增长。趋势特征:受“宠物人性化”影响,自然、有机、无谷与定制配方在德国家庭中非常受欢迎。
2.宠物用品与配件:2025 年销售额约为 1.1 billion euros,品类正朝向智能化与定制化解决方案发展。智能与科技产品:自动喂食器、GPS 追踪器与智能饮水机在德国家庭中被大量采用。可持续与环保产品:德国消费者高度关注环境保护。使用可生物降解猫砂、植物基牵引绳以及再生塑料玩具的产品销售持续扩大。高频必需品:常规项圈、牵引带与基础美容用品在线下零售店(如 Fressnapf)中具有较高的即时购买需求。
德国宠物市场新兴趋势
德国的宠物父母正变得更加务实与挑剔。他们不再只追求基础营养,而是希望为宠物建立全方位的健康管理体系。
全渠道转型:约有 60% 德国宠物主人的 现在在购物渠道上采取混合方式。他们常见的购物习惯包括“线上调研、线下试用”或“首次在实体店购买后设置线上订阅配送”。这一转变迫使像 Fressnapf 这样的传统巨头加快数字化步伐,同时推动线上平台打造更具互动性的数字店面。
高端食品升级:在宠物粮方面,“天然、有机、可持续、无添加”成为新的黄金标准。消费者乐于为透明的配料表与环保包装支付溢价。
高端装备:尽管受经济影响,整体配件市场略有下滑,但以科技为核心与设计优雅的产品逆势增长。比如节能的水族系统与高科技防污面料等仍然热销。
宠物保险的兴起:受兽医费用上涨驱动,宠物保险成为欧洲的下一个热点。预计到 2030 年,该市场将以每年 16.4% 的速度大幅增长。德国宠物主正快速接受这一趋势,优先考虑长期健康保障以减少自付兽医费用。
智能可穿戴设备:基于技术的宠物养护不再是未来概念——它已经到来。全球用于宠物健康监测与 GPS 追踪设备的市场预计到 2032 年将突破 $6.4 billion,而热衷科技的德国消费者是推动这一增长的重要力量。
零售争夺战:线上与线下购物的界限日趋模糊。德国宠物零售市场高度集中,少数巨头掌控大部分市场份额。因此,头部企业正从简单的价格竞争转向强调顶级客户服务与深度购物体验。