东南亚的宠物用品行业正在蓬勃发展,对于希望进入这一快速增长区域的品牌而言,机遇众多。宠物已成为许多消费者日常生活的重要部分,但进入东南亚市场也伴随挑战。多样的法规、分散的法律框架、不完善的物流与基础设施,以及各种文化和监管因素,给打算进入并在本地市场扩展的公司带来了额外困难。
东南亚宠物市场概览
东南亚拥有 6.9 亿人口,是全球增长最快的新兴市场之一。到 2025 年,该地区的宠物市场预计将迎来爆发式增长。行业预测显示市场已超过 $20 billion USD,且以 15%的年增长率 发展。凭借庞大且年轻的消费群体、快速的城市化进程以及情感消费的上升趋势,东南亚已成为国际宠物品牌的重要热土。
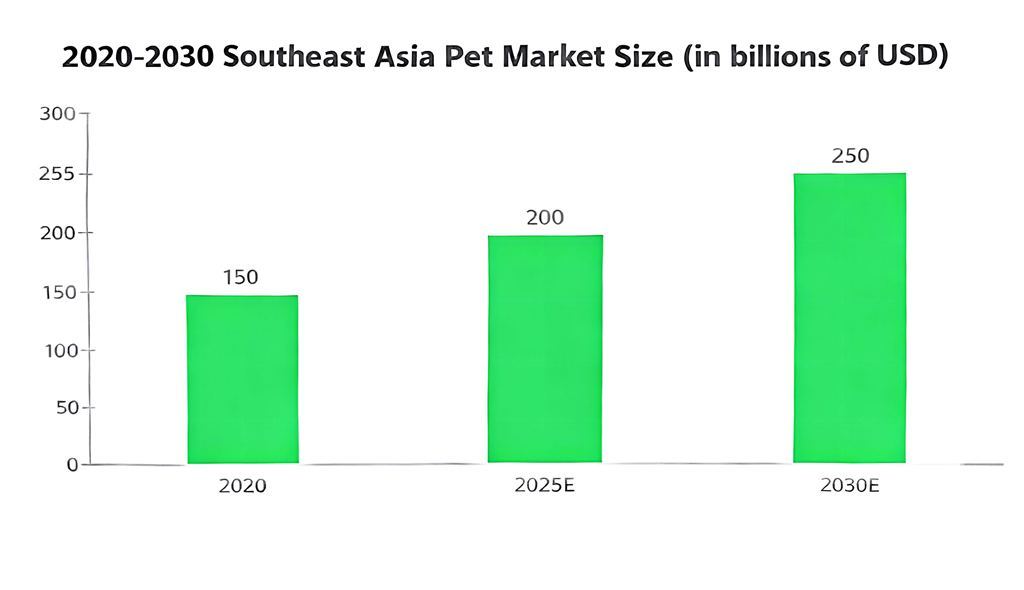
但该地区呈现明显的市场分化。像 印尼、泰国和马来西亚 等国家在市场规模、养宠率和消费者偏好方面尤为突出。
印尼:受伊斯兰文化影响的以猫为主的市场
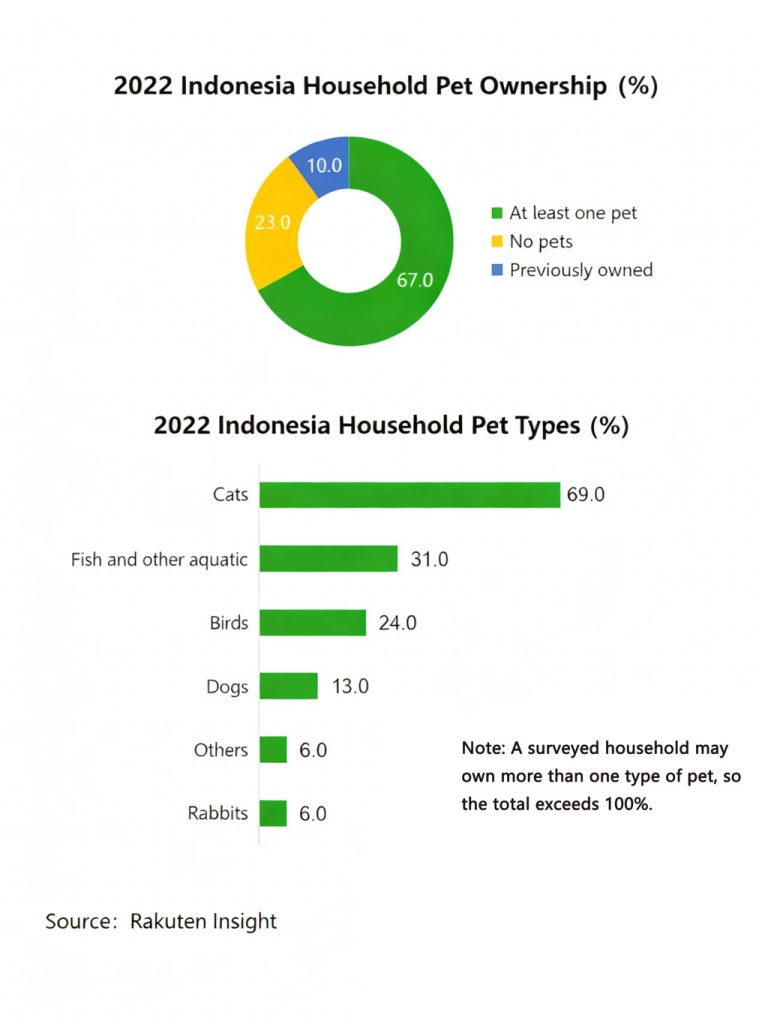
根据 Future Market Insights,印尼的宠物市场在 2025 年预计为 $2.8 billion,并在 2035 年增长至 $6.8 billion,复合年均增长率(CAGR)约为 9.5%。大约 67% 的印尼家庭拥有宠物,其中以猫为主占比 69%,而养狗比例仅为 13%。在 16–24 岁的年轻群体中,73% 养猫,反映出代际间向猫类陪伴的转变。
印尼的宠物文化
约有 87% 的印尼人信仰伊斯兰教,在伊斯兰文化中,狗通常被视为“不洁”,因此 猫成为更受欢迎的宠物。2022 年,该国约有 480 万只猫,而狗仅有 919,200 只,这一趋势预计在 2026 年仍将持续。
影响宠物行业的政府政策
- 推广宠物健康产品并鼓励企业生产高质量的宠物食品、用品及营养补充品。
- 对宠物食品生产实施严格监管,包括遵守食品安全法律、定期检查与质量控制。
- 支持像 Shopee, Tokopedia, 和 Lazada 这样的电商平台,以扩大全国对宠物产品的覆盖与获取渠道。
宠物饲养结构
2022 年约有 67% 的印尼家庭拥有宠物:
猫:69%
水族类宠物:31%
鸟类:24%
狗:13%
(来源:Rakuten Insight)
市场规模
印尼宠物市场在 2025 年预计为 $2.8 billion,并在 2035 年达到 $6.8 billion(CAGR:9.5%)。2023 年宠物食品销售额为 $1.85 billion,预计到 2025 年增至 $2.16 billion,在 2029 年之前的年复合增长率为 7.55%。
电商发展
2024 年,Shopee Indonesia 销售了 2.28 亿 件宠物商品,总额达 $362 million。销售峰值出现在 10 月(2,988 万 件,$53.12 million),而 9 月的销售收入最高($55.8 million,2,838 万 件)。Shopee 在宠物食品销售中占主导地位,市场份额为 74.1%,其次是 Tokopedia(18.7%)和 Lazada(6.87%)。
产品细分
- 宠物食品:猫粮占单位数的 36.37%,收入占比 47.83%;狗粮占单位数的 12.19%,收入占比 28.37%。
- 宠物配件:水族设备在销量(43.4%)和收入(40.36%)方面领先。
- 宠物医疗保健:维生素和补充剂主导销量(48.2%)和收入(47.01%)。
- 猫砂与卫生用品:犬用训练垫在收入上领先(63.5%),猫砂次之(9.57%)。
- 宠物服饰与配件:项圈在销量(79.5%)和收入(48.78%)方面领先。
- 宠物美容:毛发护理主导销量(62.8%)和收入(73.25%)。
泰国:人性化趋势推动宠物服务市场
TTB Analytics 报告称,泰国 2024 年的宠物市场规模约为 750 亿泰铢,同比增长 12.4%。食品消费增长达 15.8%。犬猫仍为主流,鱼类、鸟类、兔子与啮齿类也很受欢迎。
泰国消费者的支出分布为:45% 食品、32% 服务、23% 产品。2022 年人均每次购物平均支出为 177.3 泰铢,狗主的消费最高。年轻单身女性是技术驱动宠物产品的主要消费者。宠物美容(洗澡与剪毛)占服务使用的 61%。
泰国的宠物文化
超过 95% 的泰国人信奉上座部佛教(Theravada),这影响了对动物的态度,人们普遍认为动物是值得尊重的生命。许多人将宠物视为家庭成员,有时还赋予“宠物王国地位”。人口老龄化与单人家庭增多也增强了宠物作为陪伴角色的重要性。
政策影响
- 动物保护法:保障动物福利并禁止虐待。
- 兽医职业法:要求注册兽医遵守标准,提高医疗护理质量。
- 推动宠物友好公共空间、餐厅和酒店的发展。
- 改进宠物贸易与外来宠物管理法规,包括 危险动物管制法 等。
宠物饲养结构
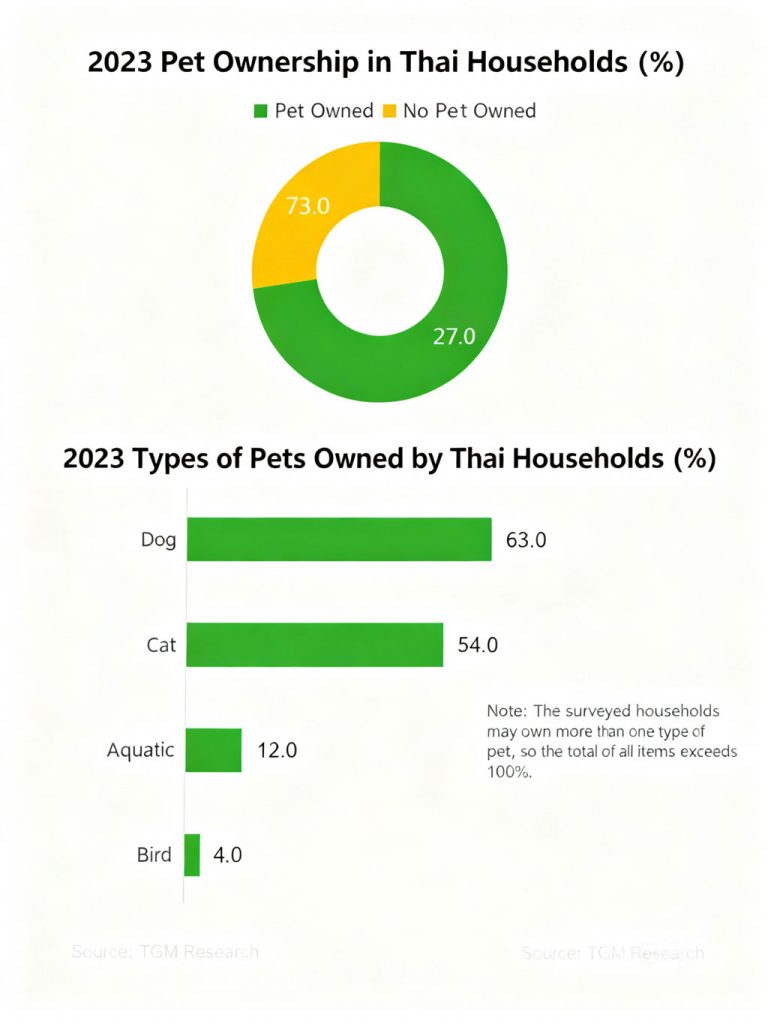
2023 年:
73% 的家庭拥有宠物
狗:63%
猫:54%
水族类:12%
鸟类:4%
(来源:TGM Research)
市场规模
2023 年:$1.46 billion
2024 年预测:$2.2 billion
2029 年预测:$3.35 billion(CAGR:10.87%)
预计 2024 年宠物食品达到 $39.46 million(CAGR:17%),宠物用品约 $20.25 million(CAGR:17.3%)。宠物服务(含美容、医疗、寄养)快速增长。兽医服务约 $197 million(CAGR:21.7%),宠物照护服务约 $19.6 million(CAGR:16.7%)。
电商
2024 年 Shopee Thailand:销售 8,033 万 件商品,收入 $364 million。
单月销售峰值:9 月:1,051 万 件,$43.81 million;12 月:$59.9 million(1,001 万 件)。
产品细分
- 宠物配件收入:22.96%
- 食品:55.29%
- 配件:水族设备在销量上领先(25.73%),收入方面宠物家具领先(33.73%)。
- 健康:维生素在销量(55.4%)和收入(68.89%)上均居首。
- 猫砂与卫生:猫砂在销量上领先(44.53%)。
马来西亚:以线上渠道驱动的高端市场
据 Euromonitor International,马来西亚宠物行业在 2023 年的市场规模达 USD 4.3 亿,预计到 2024 年将增长到 USD 4.5 亿,复合年均增长率(CAGR)约为 5.8%。城镇化率为 78.7%,推动了 51.1% 的养宠率。猫最受欢迎,占比 60.0%,其次为狗和水族类,分别为 36.0% 和 25.0%。在宠物产品偏好方面,宠物食品占总市场的 52.8%。猫粮主导宠物食品市场,占比超过 60%,狗粮约为 31.8%。
马来西亚的宠物文化
约有 53% 的马来西亚人信仰伊斯兰教。受宗教影响,马来族群通常偏好猫,因为在伊斯兰文化中猫被认为干净且神圣。相比之下,华人社区更倾向于饲养狗,狗在华人文化中象征忠诚与守护。
政策对马来西亚宠物行业的影响
马来西亚的政策环境在促进和规范宠物行业发展方面发挥了重要作用。政府通过经济政策、贸易协定、监管框架以及对动物福利的关注来支持可持续增长。
- 通过参与《区域全面经济伙伴关系协定(RCEP)》,马来西亚进一步开放了宠物服务市场。例如,RCEP 下的兽医服务对外资开放,允许合资企业提供兽医服务,显著促进了宠物医疗服务市场的发展。
- 政府对宠物饲养实施了一系列规定。例如,狗主人在申请或维持宠物许可证时,必须取得邻居的书面同意。此外,对进口宠物食品和药品实施严格监管,要求符合食品安全认证(如 HACCP、ISO 22000)及相关资质。
- 电商的快速发展和互联网的广泛普及为宠物行业创造了新的销售渠道。像 Shopee 和 Lazada 这样的在线平台已成为宠物产品销售的主要渠道,推动了线上销售增长。
马来西亚的宠物饲养结构
2023 年,51.1% 的马来西亚家庭拥有宠物,其中 26.4% 拥有多只宠物。在未养宠物的 48.9% 受访者中,有 26.2% 表示有意养宠。猫最受欢迎,占比 60.0%,其次为狗和水族类,分别为 36.0% 与 25.0%。
马来西亚宠物市场规模
该行业在 2023 年达到 USD 4.3 亿,预计 2024 年增至 USD 4.5 亿,CAGR 为 5.8%。
宠物食品市场在 2023 年估值为 USD 2.59 亿,预计到 2025 年将达到 USD 2.82 亿,2025–2029 年年均增长率约为 9.54%。
电商渠道发展
2024 年,Shopee Malaysia 记录了 5,914 万 件宠物产品销售,创造了 USD 2.03 亿 的收入。
- 2024 年 9 月,销量峰值为 706 万 件,收入 USD 2,348 万。
- 2024 年 12 月,收入峰值为 USD 3,572 万,销量为 694 万 件。
各产品类别销售情况
- 宠物食品:按销量计算,猫粮占 46.69%,猫零食占 29.52%,狗粮占 6.44%;按收入计算,猫粮占 58.20%,狗粮占 20.56%,猫零食占 5.93%。
- 宠物配件:水族设备占销量 38.86%,宠物家具占 23%,宠物玩具占 11.81%;收入占比方面,宠物家具 35.98%,水族设备 30.9%,碗与喂食器 10.28%。
- 宠物健康:维生素与补充剂占 40.13%,兽医服务 31.38%,跳蚤与蜱类产品 22.82%;收入占比:维生素与补充剂 56.44%,兽医服务 23.18%,跳蚤与蜱类 14.85%。
- 猫砂与猫厕所:猫砂与猫厕所占销量 45.05%,犬用训练垫与托盘 16.55%,袋子与铲子 13.62%;收入占比:猫砂与猫厕所 70.01%,犬用训练垫与托盘 13.49%,小宠物猫砂箱与沙 5.91%。
- 宠物服饰与配件:宠物服装占销量 53.28%,颈部配饰占 28.71%;收入占比:宠物服装 62.18%,颈部配饰 16.78%。
- 宠物美容:毛发护理占销量 58.22%,口腔护理 13.54%,指甲护理 7.99%;收入占比:毛发护理 69.40%,口腔护理 10.28%,指甲护理 4.57%。
新加坡:人性化趋势推动服务与高端消费
根据 Deep Market Insights 的报告,新加坡 2024 年的宠物照护市场预计达到 USD 10.2 亿。犬猫仍为主流宠物,但在高密度的城市居住环境中,养猫趋势上升。根据 Pet Fair Southeast Asia 数据,在新加坡的多宠家庭中,猫约占 51%。在宠物食品、用品与服务方面,消费偏好也在变化:宠物食品仍占主导地位,尤其是进口与高端配方产品增长强劲。美国品牌在新加坡犬猫食品市场已占约 23%。
新加坡的宠物文化
新加坡的宠主越来越将宠物视为“伴侣”或“家庭成员”而非单纯的“动物”。在高密度的城市住房(如组屋或公寓)中,养宠空间有限,推动了小型宠物与室内饲养的趋势。宠主倾向选择适合公寓生活的宠物,如猫、小型犬和小型动物。宠物健康、卫生、行为训练与智能设备应用日益重要。
新加坡政策对宠物行业的影响
新加坡政府逐步完善了有关宠物饲养与行业的监管:
- 要求宠物注册与植入芯片,并对公共组屋(HDB)和其他环境中的饲养提出新规定。
- 将动物福利与公共卫生纳入政策考量,监管范围涵盖宠物店、寄养和宠物认证服务等。
- 城市中宠物友好设施(如宠物咖啡馆、美容店、寄养与日托服务)增加,为宠物服务市场扩张创造了条件。
新加坡的宠物饲养结构
根据 YouGov 2023 年的调查,约有 34% 的新加坡成年人拥有宠物。按宠物类型分布:
- 狗:约 13%
- 猫:约 12%
- 鱼类:约 7%
- 啮齿类(仓鼠、豚鼠、沙鼠等):约 3%
- 鸟类与兔子:约 2%
尽管总体养宠家庭比例不如某些国家那样高,狗与猫依然是新加坡的主流宠物。
新加坡宠物市场规模
2024 年,新加坡的宠物照护市场(包括食品、用品与服务)估计为 USD 10.2 亿(约合 SGD 14 亿,按估算汇率)。Deep Market Insights 以 2024 年为基础年。
- 宠物食品:2025 年预计收入约为 USD 1.02 亿。
- 宠物配件:2024 年市场规模约为 USD 1.138 亿。
- 宠物保险:2024 年该细分市场估计约为 USD 1.044 亿。
在未来几年,随着宠物人性化、服务采纳及线上线下渠道融合,市场预计将持续增长。
电商与零售发展
线上渠道正成为新加坡宠物食品与产品的主要购物场景之一。Pet Fair Southeast Asia 报告称,大约 45% 的宠物食品通过线上平台购买。传统零售,如专业宠物店与宠物超市,仍然重要,但电商、社交电商与订阅服务正在成为新兴趋势。
各品类销售趋势
- 宠物食品:进口比例高,本土生产有限;消费者愿意为功能性/健康导向的产品支付溢价。美欧进口增长显著。
- 宠物用品:智能化、设计导向与定制化产品在城市宠主中受欢迎,如智能喂食器、宠物家具、室内玩具与环境监测设备。
- 宠物服务:美容、日托/寄养、行为训练与健康检查增长迅速。
- 宠物保险:随着宠物寿命延长与健康管理意识提升,宠物保险成为增长细分市场。
消费升级推动高端化与多元化
1. 消费升级推动高端化与多元化
食品创新:功能性食品(益生菌、关节保健配方)以及天然/有机宠物食品需求激增。印尼的昆虫蛋白猫粮和泰国的鱼类配方宠物食品已成为畅销品。到 2025 年,东南亚宠物食品市场预计将超过 USD 50 亿,中高端产品(USD 1–3/kg)将占据 60% 以上的市场份额。
智能宠物产品:自动喂食器与环境监测设备年增长超过 40%,预计 2025 年泰国智能宠物产品展区将扩大 50%。
服务市场的兴起:兽医护理(CAGR 15%–25%)、美容与保险(渗透率 <5%)是新兴增长领域。雅加达的高端宠物护理市场预计到 2026 年将达到 USD 12.1 亿。
2. 电商与社媒营销重塑渠道
东南亚电商 GMV 预计在 2025 年达到 USD 1,860 亿,宠物类目增长迅速。Shopee 与 TikTok Shop 合计贡献超过 60% 的销售额。
短视频“种草”激活年轻消费者。在印尼,TikTok 上的猫粮销售占比达 58.8%,而菲律宾的宠物服饰月销量超过 10 万 件。
据贝恩公司(Bain & Company),东南亚电商在 2025 年的复合年均增长率预计为 15.68%。尽管电商渗透率持续上升,线下渠道仍占主导。2023 年超过 50% 的消费者通过专门店购买宠物产品,印尼线下渠道份额达 70%,菲律宾则以超市/便利店为主。线上方面,Shopee 与 Lazada 为主要平台。泰国 2023 年的电商宠物市场超过 USD 1.38 亿,宠物食品贡献超 50% 的销售且复购率较高。
3. 技术创新与可持续性
数字化服务:远程咨询应用与智能健康监测设备优化了用户体验。泰国兽医服务中 AI 诊断覆盖率上升了 30%。
环保转型:可生物降解的猫砂和由回收材料制成的宠物床需求上升。企业正加速推动 ESG 策略,例如马来西亚的碳中和棕榈油供应链。
抢占东南亚宠物市场的策略
1. 强化供应链与合规能力
- 本地化仓储:在印尼和菲律宾建立海外仓,以缩短交付周期并降低物流成本。
- 合规投入:提前申请东南亚国家的产品认证(例如越南农业部的销售许可),以避免通关延误。
2. 精准定位与分层市场策略
- 高端市场:聚焦有机宠物食品、智能设备(自动喂食器、智能饮水机)以及环保产品,以满足当地对品质与科技的偏好。
- 新兴市场:以性价比高的干粮、宠物玩具和基础用品(喂食器、笼具)为主,并结合本地化包装与营销。
3. 数字化与社媒营销渗透
- 利用 TikTok、Facebook 与 Instagram 等平台进行品牌推广与产品营销。通过创意短视频和用户互动提升品牌知名度与客户忠诚度。
- 基于文化与语言特点制定本地化内容策略。例如制作符合当地习俗的养宠教学视频,或发布与本地节日与宠物活动相关的内容以吸引消费者。
如果您目前已在或计划进入东南亚市场并在寻找热销产品,请联系 Shengkang。让我们一起探索东南亚宠物用品市场,把握机遇并创造成功!
数据来源
本报告中的数据整理自各国统计机构、IMF、Rakuten Insight、Statista Market Insights、Euromonitor 以及其他公开的线上平台。